
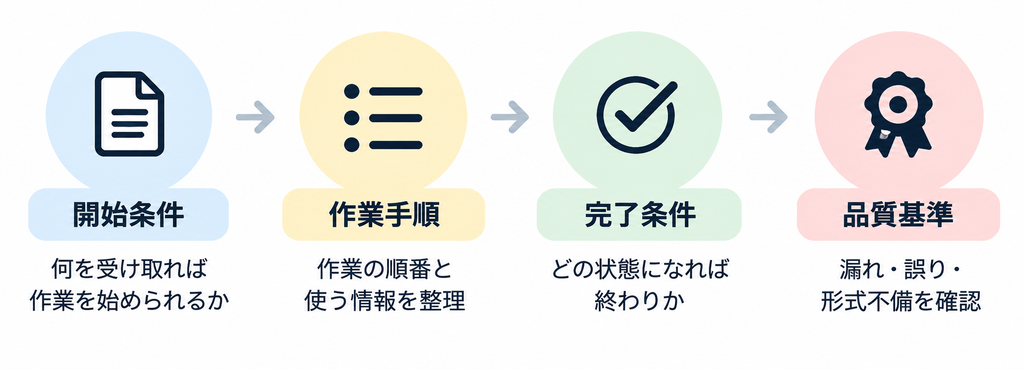
外注に向いている業務は、単に社内で忙しい仕事ではありません。開始条件・作業手順・完了条件・品質基準を整理でき、担当者が変わっても一定の成果を出しやすい仕事です。
一方で、判断基準が曖昧なままの業務を外注すると、依頼後も社内への確認が続きます。外注を成功させるには、業務を作業・判断・責任に分け、どこまで任せるかを決めることが大切です。
外注に向いている業務は手順と完了条件を定義できる仕事です
外注に向いているのは、始まりと終わりが明確で、手順を標準化しやすい仕事です。たとえば、決められた様式への入力、定型的な集計、登録情報の更新、資料の形式確認、一次チェックなどは、外注の候補になります。担当者の経験だけに頼らず、必要な情報と処理方法を整理できるためです。
候補を探すときは、次の条件を確認します。
📌 開始条件が明確: 何を受け取れば作業を始められるか決まっている
📌 手順を説明できる: 作業の順番と使う情報を整理できる
📌 完了条件がある: どの状態になれば終わりか判断できる
📌 品質を確認できる: 漏れ・誤り・形式不備などを確認できる
📌 例外を切り分けられる: 通常処理と社内判断が必要なケースを分けられる
外注に向かない業務は判断基準が曖昧なままの仕事です
外注に向かないのは、担当者の経験やその場の判断に大きく依存し、判断基準が共有されていない仕事です。
判断の根拠が言語化されていない業務はそのまま任せません
「いつものように処理する」「状況を見て対応する」といった説明だけでは、外部の担当者は同じ判断を再現できません。判断の根拠が分からないまま委託すると、確認の往復や差し戻しが増えます。すべてを外注する必要はありません。判断材料の整理や定型部分だけを外部へ任せ、最終判断を社内に残す設計もできます。
責任の所在が不明確な業務は先に境界を決めます
顧客への最終回答、社内方針の決定、契約内容の変更、優先順位の決定などは、作業だけを外部へ移しても責任まで自動的に移るわけではありません。外注前に、外部が行う作業、社内が行う判断、双方で確認する工程を分けます。責任の境界が曖昧だと、問題が起きたときに対応が止まります。
外注するかは作業・判断・責任を分けて決めます
業務を「作業」「判断」「責任」に分けると、任せられる範囲が見えやすくなります。
作業は手順と品質基準を決めてから任せます
入力、集計、更新、一覧化、一次確認などは、手順・入力情報・成果物・品質基準をそろえれば外注しやすくなります。何をしないかも決めておくことが重要です。たとえば、入力内容に不備があった場合に、外部で修正してよいのか、社内へ確認するのかを定義します。作業の範囲と、判断が必要になったときの報告方法までを依頼条件に含めます。
判断と責任は社内に残す前提で設計します
方針、承認、優先順位、例外時の最終決定などは、社内に残す判断として整理します。外注先に判断を任せる場合も、判断基準や権限の範囲を明確にしなければなりません。外注は、社内の仕事をすべてなくす方法ではありません。社内が担う判断を明らかにし、定型作業や準備を外部へ任せることで、社内が本来集中すべき仕事に時間を使えるようにします。
業務を分解すると外注できる範囲が見えます
外注の可否を決める前に、業務を開始から完了まで分解します。
業務を分解するときは、次の項目を時系列で並べます。
💡 受け取る情報: 誰から何を受け取ると始まるか
💡 準備作業: データや書類の形式をどう整えるか
💡 処理作業: 決められた手順で何を行うか
💡 判断ポイント: どの条件で分岐や承認が起こるか
💡 受け渡し: 次の担当者へ何を渡すか
💡 完了状態: 何がそろえば業務が終わるか
💡 例外対応: 通常と異なる場合に誰へ相談するか
この整理で、工程ごとの役割分担ができます。業務の可視化や設計の考え方は、業務設計とは?属人化を防ぎ、現場が回る仕組みをつくる基本と進め方でも解説しています。
| 確認する工程 | 外部へ任せる例 | 社内に残す例 |
|---|---|---|
| 受付・準備 | 受領データの一覧化、形式確認 | 優先順位、受付条件の変更 |
| 定型処理 | 入力、集計、登録、更新 | 例外処理の方針 |
| 品質確認 | チェックリストによる一次確認 | 最終承認、基準の見直し |
| 問い合わせ | 事実確認、質問の記録 | 方針や契約に関わる回答 |
| 完了・改善 | 実績報告、問題点の整理 | 委託範囲や手順の変更 |
外注とBPOの違いは、業務委託とBPOの違いとは?外注で失敗しないための考え方と選び方でも確認できます。
外注前は業務分解のチェックリストで確認します
外注を始める前に、次の項目へ答えられるかを確認します。答えられない項目が多い場合は、先に業務整理を進めます。
📌 目的: 何の負担や遅延を減らしたいか説明できる
📌 対象範囲: どの工程を外部へ任せるか決まっている
📌 開始条件: 必要な情報と受け渡し方法が決まっている
📌 手順: 担当者が変わっても説明できる形になっている
📌 判断基準: 通常処理と例外処理を分けられている
📌 権限: 外部が判断してよい範囲と、社内へ確認する範囲が明確である
📌 品質基準: 確認項目と差し戻し方法が決まっている
📌 情報管理: 保管場所、閲覧権限、更新方法が決まっている
📌 完了条件: 成果物と報告内容が定義されている
📌 見直し: 導入後に誰がいつ委託範囲を見直すか決まっている
外注は小さく試しながら委託範囲を調整します
最初は定型性が高く影響範囲を限定できる工程を選びます
最初の対象には、作業量や完了条件を把握しやすく、問題が起きた場合に社内で確認できる工程を選びます。定型入力、資料の一覧化、データの更新、一次確認などは、試行の結果を比較しやすい領域です。試行前に処理時間、確認回数、差し戻し件数、滞留件数などを記録し、導入後と比較します。
問題が出たら委託先だけでなく業務設計を見直します
外注後に確認が増えた場合、原因は委託先の作業だけとは限りません。依頼内容が不足している、判断基準が曖昧である、完了条件が合っていないなど、業務設計側に問題がある可能性もあります。質問や差し戻しを記録し、手順書やチェックリストを更新します。外注を安定して運用できるかどうかは、委託先の対応だけでなく、業務設計にも左右されます。
外注の効果は負担・品質・継続性で測ります
外注の効果は、外部へ移した作業量だけでなく、社内の確認や判断がどう変わったかで測ります。
💡 負担の指標: 社内の処理時間、確認時間、問い合わせ回数、差し戻し件数
💡 品質の指標: 入力漏れ、誤り、期限超過、同じ問題の再発件数
💡 流れの指標: 受付から完了までの時間、滞留件数、例外対応の件数
💡 改善の指標: 質問や問題の傾向、改善提案件数、委託範囲の見直し回数
作業時間が減っていても、社内の確認や差し戻しが増えていれば、負担が軽くなったとは言えません。導入前の状態を記録し、同じ条件で比較します。
まとめ
外注に向いている業務は、手順・完了条件・品質基準を定義しやすく、通常処理と例外処理を分けられる仕事です。業務を作業・判断・責任に分解し、外部へ任せる工程と社内に残す判断を整理します。
分解が不十分なまま外注すると、確認や差し戻しが増えます。開始条件や判断基準、情報の受け渡し、完了条件まで整えれば、担当者が変わっても続けやすい仕事の構造をつくれます。
外注は、目の前の作業を手放すためだけの方法ではありません。社内が担うべき判断を明確にし、人が変わっても成果が変わらない仕事構造をつくるための手段です。
よくある質問
外注に向いている業務の特徴は何ですか?
開始条件、手順、完了条件、品質基準を定義しやすいことです。定型入力、集計、更新、一覧化、一次確認などは候補になりますが、最終判断や例外対応の範囲は事前に分けておきます。
外注に向かない業務は何ですか?
担当者の経験やその場の判断に大きく依存し、判断基準や責任の範囲が整理されていない業務です。外注する場合も、先に判断材料と確認先を明確にする必要があります。
外注する業務と社内に残す業務はどう分けますか?
作業・判断・責任に分けて考えます。手順化できる定型作業は外部へ任せ、方針、優先順位、承認、例外時の最終決定などは社内に残す設計が基本です。
外注前に業務を分解する方法はありますか?
受け取る情報、準備、処理、判断、受け渡し、完了、例外対応の順に、業務を時系列で並べます。それぞれの工程で、担当者・入力情報・成果物・確認方法を整理します。
外注の効果は何で確認できますか?
社内の処理時間や確認時間、問い合わせ回数、差し戻し件数、期限超過、滞留件数などで確認します。導入前の状態も記録し、作業量だけでなく社内負担と品質の変化を比較します。
業務の分解が難しい場合はどうすればよいですか?
まずは担当者への聞き取りだけでなく、実際の作業と確認の流れを記録します。判断が発生する箇所や例外対応を整理できない場合は、業務可視化や業務設計の支援を受ける方法もあります。
外注に向いている業務の整理をご相談ください
外注を成功させるには、委託先を探す前に、業務の開始条件・手順・判断基準・完了条件を整理することが大切です。Mamasan&Companyでは、業務の可視化、フローチャート化、マニュアル化を通じて、外注後も安定して回る仕事の構造づくりを支援しています。
外注できる業務の見極めや、社内に残す判断の整理、委託後の品質管理について検討している場合は、Mamasan&Companyへご相談ください。
この記事は役に立ちましたか?
ご不明点がございましたら、
お気軽にお問い合わせページよりご連絡ください!